Télétravail au Luxembourg : le 35e jour peut imposer tous les jours télétravaillés en France
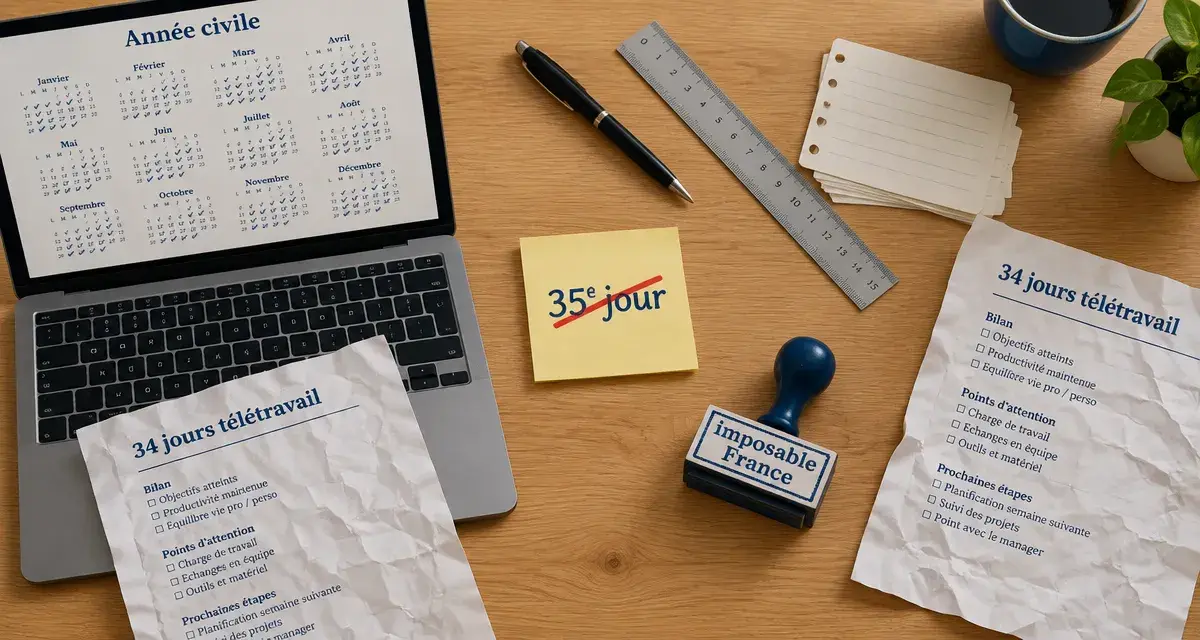
Pour un résident français salarié au Luxembourg, le télétravail ne dépend pas uniquement de l’accord du manager. Le lieu où l’activité est exercée peut modifier l’État ayant le droit d’imposer le salaire et, selon le volume de travail à distance, le régime de sécurité sociale applicable. Le repère fiscal est clair : jusqu’à 34 jours de télétravail sur l’année civile, la rémunération reste imposée au Luxembourg dans les conditions prévues pour les frontaliers français. À partir du 35e jour, les journées télétravaillées peuvent devenir imposables en France.
La règle fiscale des 34 jours : ce qui se passe au 35e jour
Dans le cadre France-Luxembourg, un salarié qui réside en France peut exercer jusqu’à 34 jours de télétravail par année civile sans impact fiscal en France sur sa rémunération luxembourgeoise. Cette tolérance concerne les journées pendant lesquelles le travail est réalisé hors du Luxembourg, le plus souvent depuis le domicile français.
Quiz sur le télétravail des frontaliers au Luxembourg
Testez vos connaissances à partir des informations de l’article.
Corrections
Le seuil ne fonctionne pas comme une franchise progressive. Tant que le salarié reste à 34 jours ou moins, le régime habituel est maintenu. Dès le 35e jour, les journées télétravaillées deviennent imposables en France. Il ne faut donc pas considérer que seul le jour supplémentaire est concerné : le dépassement entraîne un changement de traitement pour les jours de télétravail réalisés au cours de l’année.
| Situation sur l’année civile | Conséquence fiscale à retenir |
|---|---|
| 0 à 34 jours de télétravail | Pas d’impact fiscal en France lié à ces journées de télétravail. |
| 35 jours ou plus | Les jours télétravaillés deviennent imposables en France. |
| Travail physique au Luxembourg | La rémunération correspondante relève du Luxembourg selon le régime habituel. |
Cette règle concerne le droit d’imposition des salaires. Elle ne dispense pas de vérifier les obligations déclaratives. Lorsque des revenus sont imposables dans les deux États selon le lieu où l’activité est exercée, le salarié doit vérifier les modalités prévues pour éviter une double imposition et déclarer correctement sa situation.
Ne confondez pas seuil fiscal et seuil de sécurité sociale
Le plafond de 34 jours est un seuil fiscal. Il ne suffit pas à déterminer l’affiliation à la sécurité sociale. C’est une distinction essentielle : le nombre de jours admis pour l’impôt ne correspond pas automatiquement au seuil applicable aux cotisations sociales.
49,9 % : une logique différente pour le régime social
Pour la sécurité sociale, le seuil de référence est de 49,9 % du temps de travail réalisé dans l’État de résidence, soit environ 2,5 jours par semaine. Sous certaines conditions, ce niveau permet de conserver l’affiliation à la sécurité sociale luxembourgeoise. Le calcul porte donc sur la proportion d’activité effectuée dans l’État de résidence, et non sur un compteur annuel fixé à 34 jours.
Un salarié peut respecter le seuil fiscal tout en devant examiner séparément son statut social. À l’inverse, une organisation compatible avec le seuil social peut dépasser largement 34 jours par an et entraîner une conséquence fiscale en France. Le salarié, les ressources humaines et la paie doivent donc suivre deux compteurs distincts, avec des règles différentes.
Le calendrier partagé de l’équipe ne reflète pas toujours la réalité administrative. Une journée indiquée comme « à distance » correspond pourtant à un lieu précis d’exercice du travail. Inscrire les jours à domicile dans un planning nominatif, utiliser un code dédié et effectuer une validation mensuelle permet de disposer d’une piste de suivi cohérente. Cette méthode aide aussi à repérer un dépassement avant la fin de l’année, au lieu de le découvrir au moment de la déclaration fiscale.
Compter les jours sans fausser le résultat
Le décompte s’effectue sur l’année civile. Il faut relever les journées pendant lesquelles l’activité est effectivement exercée hors du Luxembourg et actualiser le total régulièrement. Un suivi mensuel permet de comparer les informations du salarié avec le calendrier de l’employeur et les éléments de paie.
Une demi-journée vaut une journée entière
Pour le seuil fiscal, toute fraction de journée télétravaillée compte comme une journée complète. Travailler le matin depuis la France avant de se rendre au Luxembourg l’après-midi ne permet donc pas de diviser le compteur par deux. Cette règle doit être prise en compte pour les rendez-vous, les horaires aménagés et les déplacements en cours de journée.
Temps partiel et année incomplète : la proratisation est indispensable
Le plafond annuel ne s’applique pas nécessairement tel quel lorsque le contrat commence ou se termine en cours d’année, ou lorsque le salarié travaille à temps partiel. Une proratisation doit alors être examinée selon la durée et le rythme d’activité concernés. Un salarié présent pendant une partie seulement de l’année ne doit donc pas supposer qu’il dispose automatiquement de 34 jours.
Les congés, arrêts maladie, jours fériés et autres absences ne sont pas des journées télétravaillées. Certaines situations demandent toutefois une analyse précise. Une mission dans un État tiers, une journée dans un bureau satellite ou un déplacement professionnel ne se traite pas automatiquement comme du télétravail depuis le domicile. Dès que l’organisation sort de l’alternance entre domicile français et bureau luxembourgeois, le jour concerné doit être qualifié avant d’être intégré au décompte.
Organiser le télétravail avec l’employeur
Le télétravail régulier ou occasionnel doit être encadré par l’employeur. L’accord peut préciser les jours autorisés, le lieu de travail, les horaires, les équipements, les règles de confidentialité et les conditions de retour à l’organisation habituelle. Pour un frontalier, un arrangement informel présente un risque particulier : l’organisation réellement suivie peut avoir des conséquences fiscales et sociales, même si elle n’a pas été formalisée avec précision.
- Fixez un plafond interne inférieur à 34 jours pour conserver une marge de sécurité.
- Définissez la personne qui autorise les journées à domicile et celle qui met à jour le compteur.
- Évitez les changements de dernière minute qui ne sont pas inscrits dans le calendrier professionnel.
- Signalez rapidement tout changement de résidence, de temps de travail ou de contrat.
- Demandez un examen spécifique en cas de mission dans un autre pays ou de multi-activité.
Pour l’employeur, ce suivi fiabilise la paie, les attestations annuelles et les réponses à fournir en cas de demande de l’administration. Pour le salarié, il permet de vérifier les jours réellement effectués en France et d’éviter qu’un télétravail ponctuel ne franchisse un seuil fiscal ou social sans avoir été identifié.
Conserver les preuves : une précaution qui protège le salarié
La preuve du nombre de jours télétravaillés incombe au contribuable. En cas de contrôle ou de régularisation, une estimation personnelle reconstituée après coup est moins solide qu’un dossier suivi tout au long de l’année. Les documents doivent permettre de démontrer les lieux et les jours d’exercice, avec des informations cohérentes entre elles.
Les documents utiles à réunir
- l’avenant au contrat, la charte ou l’accord écrit sur le télétravail ;
- les calendriers professionnels et les demandes de télétravail validées ;
- les feuilles de pointage, les relevés de présence ou les données d’accès aux locaux ;
- les ordres de mission nominatifs et les justificatifs de déplacement ;
- les attestations de l’employeur indiquant les jours travaillés hors du Luxembourg ;
- un tableau personnel de suivi, régulièrement rapproché des documents de l’entreprise.
Conservez ces éléments de façon lisible, datée et cohérente. Un tableau personnel ne remplace pas les documents de l’employeur, mais il facilite le rapprochement entre les jours prévus et les jours réellement travaillés. En cas de dépassement possible, d’année incomplète ou de situation dans plusieurs pays, une vérification personnalisée avant la déclaration permet de tenir compte des conditions réelles de résidence, de contrat et d’activité.
- Télétravail au Luxembourg : le 35e jour peut imposer tous les jours télétravaillés en France - 15 octobre 2026
- Un pitch d’entretien d’embauche se construit en 90 secondes, sans réciter son CV - 14 octobre 2026
- Se reconvertir comme animateur en maison de retraite : un métier humain, mais loin de se limiter aux activités - 13 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Loi handicap en entreprise : le seuil de 20 salariés impose 6 % d’emploi
 Emploi handicap à Marseille : 4 canaux pour trouver les bonnes offres et candidater efficacement
 Télétravail hybride : 5 modèles, un cadre légal précis et des pièges qui coûtent cher
 Demander le télétravail pour raison médicale : travailler autrement sans confondre aménagement et arrêt maladie