Loi handicap en entreprise : le seuil de 20 salariés impose 6 % d’emploi
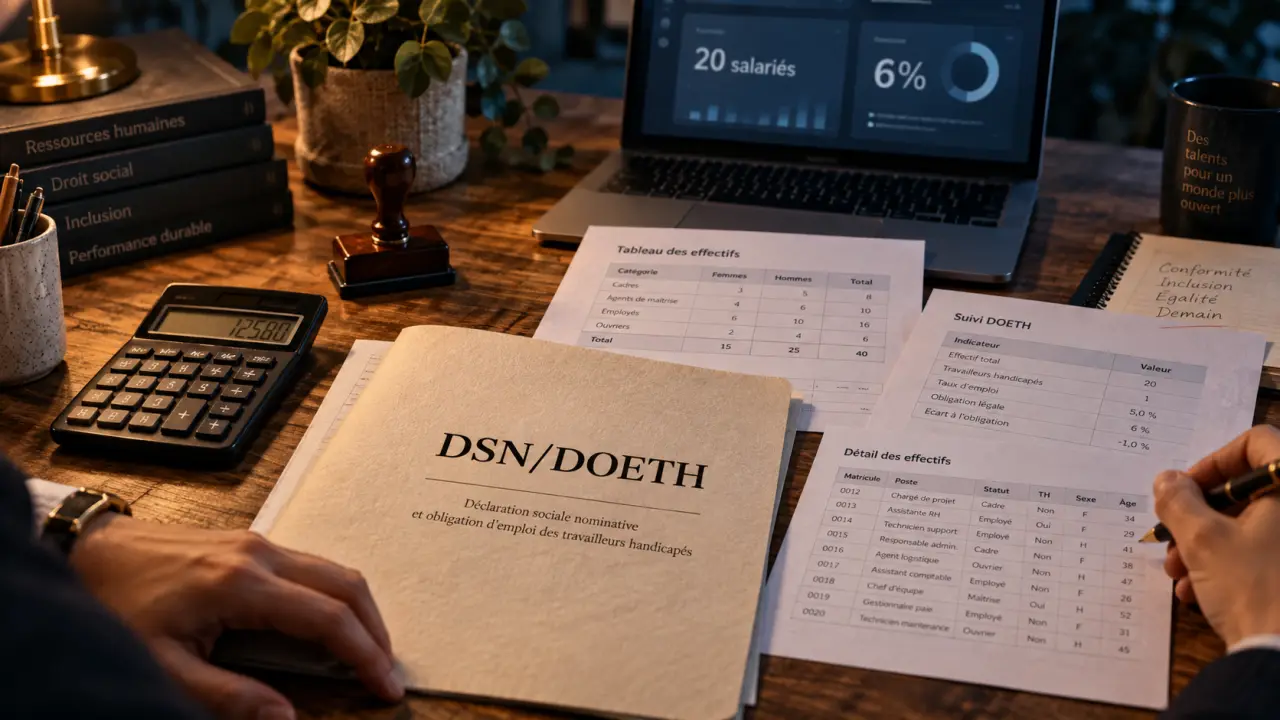
La loi handicap en entreprise repose sur l’obligation d’emploi des travailleurs handicapés, ou OETH. Elle fixe un objectif d’emploi, impose une déclaration des effectifs via la DSN et peut entraîner le versement d’une contribution. Le seuil à retenir est de 20 salariés, mais la conformité dépend aussi du calcul des effectifs, de la fiabilité des justificatifs et du suivi entre les ressources humaines, la paie et la direction.
L’OETH : une obligation d’emploi, pas seulement un quota
Créée en 1987, l’obligation d’emploi des travailleurs handicapés vise à favoriser l’accès et le maintien dans l’emploi des personnes handicapées. Pour les entreprises assujetties, l’objectif légal correspond à 6 % de bénéficiaires de l’obligation d’emploi dans l’effectif concerné.
Quiz : comprendre l’OETH en entreprise
Répondez aux 7 questions pour vérifier vos connaissances.
Résultat final
La loi handicap en entreprise ne porte donc pas uniquement sur le recrutement. L’employeur doit identifier les salariés pouvant être pris en compte, fiabiliser les données déclarées et organiser une politique d’inclusion suivie. Cela peut passer par l’adaptation d’un poste, l’accessibilité des outils, la formation des managers ou l’accompagnement d’une évolution professionnelle.
Qui peut être comptabilisé ?
Les personnes prises en compte sont les bénéficiaires de l’obligation d’emploi des travailleurs handicapés (BOETH). Il peut notamment s’agir de salariés disposant d’une reconnaissance de la qualité de travailleur handicapé (RQTH), de titulaires d’une pension d’invalidité, de certains titulaires d’une carte mobilité inclusion ou de personnes relevant d’un emploi réservé.
La RQTH relève de la situation personnelle du salarié. L’employeur ne peut ni la présumer ni l’imposer. Le salarié doit accepter de transmettre le justificatif nécessaire à la prise en compte de son statut. Les informations recueillies doivent rester limitées à ce qui est utile à la gestion de l’obligation et être traitées avec confidentialité.
20 salariés, 6 % : quelles entreprises sont réellement concernées ?
L’OETH concerne les employeurs du secteur privé et les employeurs publics qui atteignent le seuil d’au moins 20 salariés. L’appréciation repose sur l’effectif moyen annuel de l’entreprise, calculé selon les règles applicables en matière de sécurité sociale. Le seuil s’apprécie au niveau de l’entreprise, et non simplement établissement par établissement.
| Situation de l’employeur | Obligation principale | Déclaration |
|---|---|---|
| Moins de 20 salariés | Pas d’assujettissement à l’OETH de 6 % | Déclaration des salariés handicapés dans la DSN |
| Au moins 20 salariés | Objectif d’emploi de 6 % de BOETH | DSN mensuelle et déclaration annuelle DOETH |
| Entreprise relevant du régime agricole | Mêmes principes d’assujettissement | Gestion via la MSA |
Raisonner en effectif et en équivalent temps plein
Le taux de 6 % ne correspond pas à un nombre fixe de personnes à embaucher. Il dépend de l’effectif moyen annuel et du décompte des salariés, notamment en équivalent temps plein (ETP). Les contrats à temps partiel, les entrées et sorties en cours d’année ou certaines situations particulières ont donc une incidence sur le résultat. Une entreprise de 50 salariés n’a pas la même cible qu’une entreprise de 200 salariés. Le calcul doit refléter la réalité de l’emploi sur l’année.
Le point de vigilance se situe souvent entre le dossier RH et le logiciel de paie. Une reconnaissance transmise au service RH, mais non reliée aux données déclaratives, peut ne produire aucun effet dans le calcul final. À l’inverse, une information déclarée sans contrôle de validité peut fragiliser l’entreprise. Un circuit confidentiel permet de limiter ce risque : réception du justificatif, vérification de sa date d’effet, mise à jour de la paie, puis contrôle avant la déclaration annuelle. L’entreprise dispose ainsi d’un processus fiable sans exposer inutilement les données sensibles.
DSN et DOETH : organiser la déclaration sans erreur
La déclaration sociale nominative (DSN) est le canal central de la loi handicap en entreprise. Toutes les entreprises déclarent mensuellement le nombre de salariés handicapés présents dans leurs effectifs. Les entreprises assujetties à l’OETH complètent ce dispositif par la déclaration obligatoire d’emploi des travailleurs handicapés (DOETH), qui est annuelle. Depuis 2020, la DOETH est intégrée à la DSN.
Le rôle de l’Urssaf et de la MSA
L’Urssaf assure la gestion de la déclaration et de la collecte de la contribution pour les employeurs relevant du régime général. Pour les employeurs du régime agricole, cette mission relève de la MSA. La qualité des données transmises dans les DSN mensuelles compte directement dans le calcul annuel. Elle permet à l’organisme compétent de restituer les éléments nécessaires à la déclaration.
Cette organisation implique de conserver des données cohérentes entre les différents outils de l’entreprise. Les effectifs enregistrés dans la paie, les justificatifs détenus par les ressources humaines et les informations déclarées doivent correspondre. Une différence non repérée peut entraîner une correction tardive ou une contribution qui ne reflète pas la situation réelle de l’employeur.
Une routine de contrôle utile avant l’échéance annuelle
Il est préférable de ne pas attendre la déclaration annuelle pour vérifier la conformité. L’équipe paie peut rapprocher régulièrement les effectifs, les justificatifs des BOETH et les changements de contrat. Le responsable RH peut, de son côté, vérifier que les salariés concernés connaissent les possibilités d’aménagement et que les situations de maintien dans l’emploi sont traitées à temps.
Ce contrôle régulier réduit le risque de corrections tardives et de contribution inattendue. Il permet aussi de repérer une information manquante avant la transmission des données. La déclaration devient alors l’aboutissement d’un suivi effectué tout au long de l’année, plutôt qu’une opération isolée réalisée dans l’urgence.
Répondre à l’obligation : recrutement, accord ou contribution
L’embauche directe de travailleurs handicapés reste la voie la plus visible pour progresser vers le taux de 6 %. Elle inclut les recrutements en CDI, CDD, alternance ou stage, selon les règles de prise en compte applicables. Une démarche efficace commence toutefois avant la signature du contrat : description de poste accessible, processus de sélection non discriminant, préparation de l’équipe et adaptation du poste si nécessaire.
- Recruter et maintenir dans l’emploi des bénéficiaires de l’OETH constitue le levier principal.
- Mettre en œuvre un accord agréé peut encadrer un programme pluriannuel en faveur de l’emploi des personnes handicapées.
- Verser une contribution financière intervient lorsque l’objectif d’emploi n’est pas atteint, après prise en compte des modalités prévues par la réglementation.
Le recours à des entreprises adaptées, à des ESAT ou à des travailleurs indépendants handicapés (TIH) peut aussi participer à la politique d’inclusion et produire des effets dans les conditions prévues. Il ne remplace pas automatiquement une stratégie RH. Comparer les options uniquement sous l’angle du coût masque l’objectif recherché : développer les compétences, diversifier les recrutements et créer des conditions de travail accessibles.
Le choix de la réponse doit tenir compte de la situation de l’entreprise, de ses recrutements et de sa capacité à accompagner les salariés dans la durée. Un accord agréé encadre un programme pluriannuel, tandis que la contribution intervient lorsque l’objectif n’est pas atteint. Ces modalités répondent à des logiques différentes et doivent être examinées à partir des données déclarées.
Contribution financière : ce que risque une entreprise non conforme
Lorsqu’une entreprise assujettie n’atteint pas son obligation d’emploi, elle peut devoir une contribution financière annuelle. Son montant dépend notamment de l’effectif de l’entreprise, du nombre de bénéficiaires manquants et des règles applicables aux dépenses ou aux modalités de déduction. Il n’est donc pas possible de l’estimer sérieusement avec le seul chiffre de 6 %. Le calcul doit s’appuyer sur les données déclaratives de l’entreprise.
La contribution n’est pas une sanction disciplinaire. Elle est le mécanisme financier associé au non-respect total ou partiel de l’OETH. En revanche, une absence de déclaration, des données inexactes ou une déclaration incomplète exposent l’employeur à une régularisation. Le contrôle des éléments avant transmission reste préférable à une correction après appel de contribution.
Pour limiter le risque, l’entreprise peut vérifier le seuil d’assujettissement, le calcul de l’effectif moyen annuel, les justificatifs des BOETH et la cohérence entre les déclarations mensuelles et la DOETH. Cette vérification ne permet pas de supprimer les règles applicables, mais elle aide à corriger les écarts avant qu’ils n’aient une incidence financière.
Les bons interlocuteurs pour sécuriser la conformité
Pour une question de déclaration ou de recouvrement, l’Urssaf ou la MSA sont les interlocuteurs adaptés selon le régime de l’employeur. Pour construire une démarche de recrutement, d’intégration, de maintien dans l’emploi ou d’aménagement, l’Agefiph propose des informations et un accompagnement aux entreprises.
Avant de valider une décision, il est également utile de consulter les informations réglementaires de Service-Public.fr et de vérifier que les procédures internes sont cohérentes avec la DSN. L’Urssaf ou la MSA peuvent ensuite confirmer les modalités déclaratives et le traitement de la contribution selon la situation de l’employeur.

- Loi handicap en entreprise : le seuil de 20 salariés impose 6 % d’emploi - 28 septembre 2026
- CAP Petite Enfance en alternance : un diplôme reconnu, une expérience concrète et un salaire - 27 septembre 2026
- Centre de formation Paul et Liliane Guinot : un parcours adapté vers l’emploi ordinaire - 26 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Recrutement handicap : concours aménagé, contrat d’un an et entretiens à distance
 Personnes à mobilité réduite : définition, distinctions clés et obligations d’accessibilité
 LADAPT recrute dans 13 filières, avec des offres datées et des lieux à filtrer
 Devenir sapeur-pompier professionnel : concours, missions et parcours de carrière