Indemnité télétravail en 2026 : 3,30 € par jour au forfait, les frais réels sur justificatifs
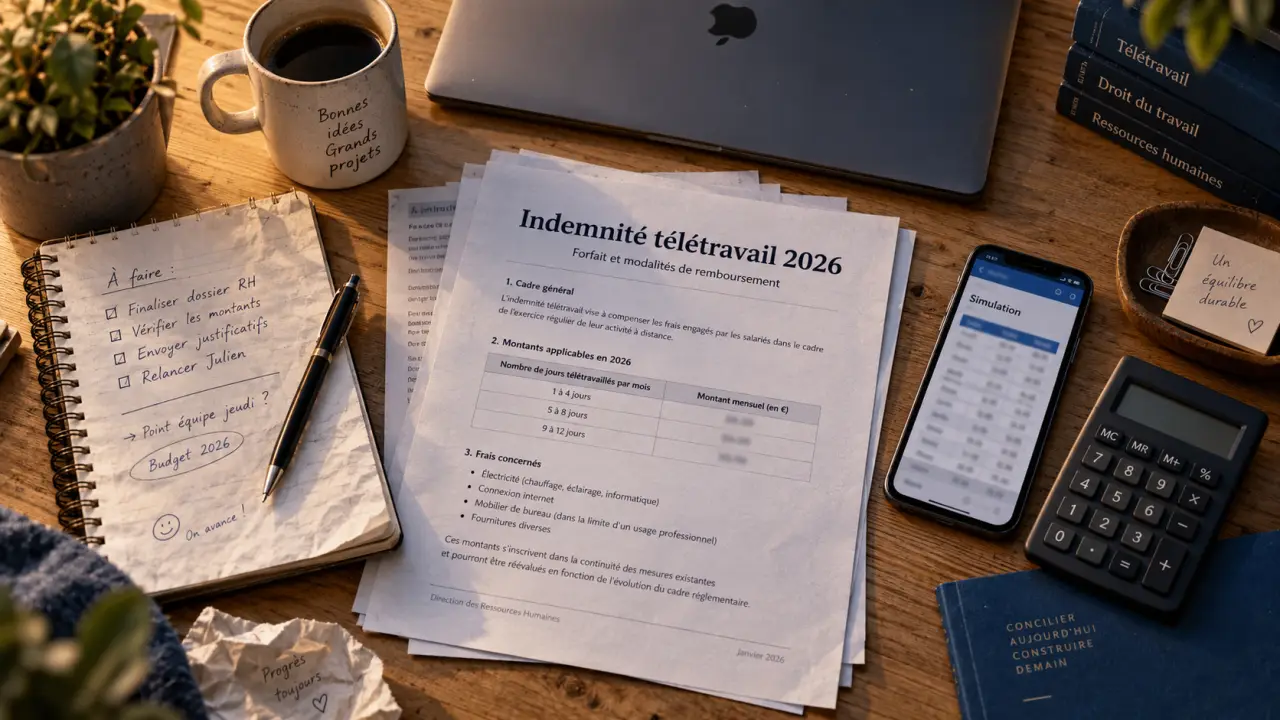
L’indemnité télétravail compense les dépenses professionnelles engagées par un salarié depuis son domicile ou un autre lieu autorisé. Son montant dépend de la méthode retenue par l’entreprise : remboursement des frais réels ou allocation forfaitaire. En 2026, les plafonds d’exonération varient selon l’existence d’un accord collectif. Ils ne remplacent toutefois ni la convention collective ni les règles internes de l’employeur.
Ce que couvre réellement l’indemnité télétravail
L’indemnité télétravail n’est ni une prime de confort ni un complément de salaire. Elle repose sur le principe selon lequel les frais professionnels engagés dans l’intérêt de l’entreprise doivent être pris en charge par l’employeur. Le salarié en télétravail conserve les mêmes droits que celui qui travaille dans les locaux de l’entreprise.
Calcul de l’indemnité de télétravail 2026
Avertissement : Cet outil est une aide au calcul. Il ne remplace ni l’accord collectif, ni les règles spécifiques de votre employeur, ni une vérification des textes réglementaires à jour.
L’Urssaf distingue habituellement trois familles de dépenses : les frais liés à un local privé utilisé à des fins professionnelles, les dépenses de matériel informatique et de connexion, ainsi que les fournitures et frais d’adaptation nécessaires à l’activité. Selon la situation, il peut s’agir d’une quote-part d’électricité, d’un abonnement internet, de consommables, d’un écran professionnel ou de l’aménagement d’un espace de travail.
Ne pas confondre frais de télétravail et occupation du domicile
L’indemnité d’occupation du domicile est distincte de l’indemnité télétravail. Elle peut être envisagée lorsque l’employeur impose au salarié d’utiliser son logement parce qu’il ne lui fournit pas d’espace de travail adapté, ou lorsque l’activité nécessite une partie identifiable du domicile. Elle ne découle donc pas automatiquement du seul fait de travailler chez soi. Le forfait télétravail vise d’abord les surcoûts professionnels courants.
Un dispositif clair doit isoler les dépenses directement causées par le travail à distance, sans inclure les dépenses privées ordinaires du foyer. Cette distinction évite de rembourser deux fois un abonnement, de financer un équipement personnel sans usage professionnel démontrable ou de laisser le salarié supporter seul un coût imposé par l’organisation du travail.
L’employeur doit-il verser une indemnité ?
L’employeur doit prendre en charge les frais professionnels justifiés et engagés pour les besoins de l’activité. En revanche, le versement d’un forfait uniforme n’est pas systématiquement automatique. Les modalités peuvent être prévues par un accord collectif, une convention collective, une charte télétravail, un accord de groupe ou un avenant au contrat de travail.
Avant toute dépense importante, notamment pour du mobilier, du matériel informatique ou l’adaptation du logement, une validation préalable est préférable. L’employeur peut préciser les équipements fournis, les dépenses remboursables, les plafonds internes et les pièces à transmettre. Cette procédure sécurise le salarié comme le service paie.
- Vérifiez d’abord l’accord collectif ou la charte en vigueur.
- Identifiez si l’entreprise fournit déjà l’ordinateur, l’écran, le téléphone ou la connexion.
- Conservez les factures, tickets, preuves de paiement et attestations de télétravail lorsque le remboursement est effectué au réel.
- Contrôlez la fréquence réellement effectuée : jours fixes, télétravail occasionnel, semaines incomplètes ou absences.
Forfait ou remboursement au réel : quelle solution choisir ?
| Modalité | Fonctionnement | Justificatifs | Intérêt principal |
|---|---|---|---|
| Allocation forfaitaire | Montant versé par jour ou par mois de télétravail | En principe non requis dans la limite du plafond d’exonération | Gestion simple et prévisible |
| Remboursement au réel | Prise en charge des dépenses professionnelles effectivement engagées | Factures et calcul de la quote-part professionnelle | Adapté aux frais élevés ou atypiques |
Le forfait convient aux situations régulières, par exemple un ou deux jours de télétravail par semaine avec des dépenses limitées et stables. Il évite de réunir chaque mois de nombreux justificatifs. Le remboursement au réel est plus adapté lorsque les dépenses dépassent le forfait, à condition de pouvoir démontrer leur caractère professionnel.
Le dépassement d’un plafond forfaitaire n’entraîne pas nécessairement une réintégration automatique dans l’assiette des cotisations sociales. Si l’employeur justifie que les sommes couvrent des dépenses professionnelles réelles, l’exonération peut être maintenue. Sans preuve suffisante, la fraction excédentaire risque d’être assimilée à un élément de rémunération.
Les plafonds forfaitaires à utiliser pour calculer le montant
Pour 2026, le plafond d’exonération dépend de l’existence d’un accord collectif. Lorsqu’un accord collectif, une convention collective, un accord de groupe ou un accord professionnel ou interprofessionnel s’applique, l’allocation peut atteindre 3,30 € par jour télétravaillé, dans la limite de 72,60 € par mois. Sans accord collectif, le plafond est de 2,70 € par jour, dans la limite de 59,40 € par mois.
| Situation | Plafond journalier | Plafond mensuel | Exemple pour 1 jour par semaine |
|---|---|---|---|
| Avec accord collectif | 3,30 € | 72,60 € | 13,20 € par mois |
| Sans accord collectif | 2,70 € | 59,40 € | 11,00 € par mois |
Calculer selon le rythme réellement télétravaillé
Pour deux jours de télétravail par semaine sans accord collectif, l’exemple de référence est de 22 € par mois. Avec un accord collectif, le calcul usuel donne 26,40 € par mois pour deux jours hebdomadaires, sous réserve des modalités retenues dans l’entreprise.
Lorsque les jours varient, il est plus prudent de partir du nombre de jours réellement télétravaillés dans le mois, puis d’appliquer le plafond mensuel. Les congés, arrêts de travail et jours sans télétravail ne doivent pas être comptés automatiquement comme des journées indemnisables. Le temps partiel ne réduit pas mécaniquement le droit : la fréquence effective du télétravail reste le repère le plus cohérent, sauf disposition plus favorable de l’accord applicable.
Cotisations, impôt et cas de la fonction publique
Dans les limites indiquées, l’allocation forfaitaire de télétravail peut être exonérée de cotisations et de contributions sociales. Sur le bulletin de paie, elle doit idéalement apparaître sur une ligne identifiable. Cette présentation permet au salarié et à l’employeur de suivre les montants versés, de contrôler les plafonds et de régulariser un éventuel dépassement.
Sur le plan fiscal, le salarié qui conserve l’abattement forfaitaire de 10 % n’a pas à ajouter séparément les frais de télétravail déjà couverts par cet abattement. S’il opte pour les frais réels, il doit évaluer les dépenses effectivement supportées, tenir compte des remboursements reçus et conserver les justificatifs. Une dépense déjà remboursée par l’employeur ne peut pas être déduite une seconde fois du revenu imposable.
Agents publics : un régime distinct
La fonction publique applique son propre forfait télétravail. Le montant indiqué à partir de 2025 est de 2,88 € par jour, avec un plafond annuel de 253,44 €, correspondant à 88 jours télétravaillés. Ce régime ne se confond pas avec les plafonds applicables dans le secteur privé. Un agent public doit donc se référer aux textes et aux règles de son administration, plutôt qu’au barème de son entreprise ou de sa branche.
Pour sécuriser le dispositif, l’employeur et le salarié ont intérêt à formaliser les jours autorisés, le mode de prise en charge, les justificatifs attendus et la procédure de demande. Cette traçabilité simplifie le calcul, limite les écarts de traitement et aide à préserver l’exonération sociale en cas de contrôle.

- Indemnité télétravail en 2026 : 3,30 € par jour au forfait, les frais réels sur justificatifs - 5 octobre 2026
- Quota handicapé en entreprise : le taux de 6 % se pilote avec 3 leviers - 3 octobre 2026
- Loi sur l’emploi des personnes handicapées : les règles clés de l’OETH, du taux de 6 % à la déclaration - 2 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Loi handicap en entreprise : le seuil de 20 salariés impose 6 % d’emploi
 Emploi handicap à Marseille : 4 canaux pour trouver les bonnes offres et candidater efficacement
 Handicap et recrutement : quatre voies d’accès à l’emploi et des aménagements adaptés
 Recruter une personne handicapée : les étapes et aménagements selon le secteur